

Ce qu’il faut savoir sur l’assurance pour moto sportive
- Seule la responsabilité civile est obligatoire (article L211-1 du Code des assurances), et rouler sans elle coûte 3 750 € d’amende.
- Une hypersportive de 1 000 cm³ dépasse souvent 200 ch, ce qui fait grimper la prime plus que la cylindrée seule.
- La surprime jeune conducteur plafonne à 100 % de la prime de référence pendant les trois premières années de permis.
- Le coefficient bonus-malus baisse de 5 % par an sans sinistre responsable, jusqu’au plancher de 0,50.
- Un échappement ou une modification de puissance se déclare à l’assureur sous 15 jours, sous peine de réduction d’indemnité.
5 faits vérifiés5 sourcesmis à jour le 11 octobre 2026
Le tiers fixe le minimum légal
La loi n’impose que la responsabilité civile. Votre moto, vos blessures et le vol relèvent de garanties optionnelles.
Le prix suit la fiche technique
Puissance, poids, valeur à neuf et antécédents du pilote pèsent plus lourd que la marque affichée sur le réservoir.
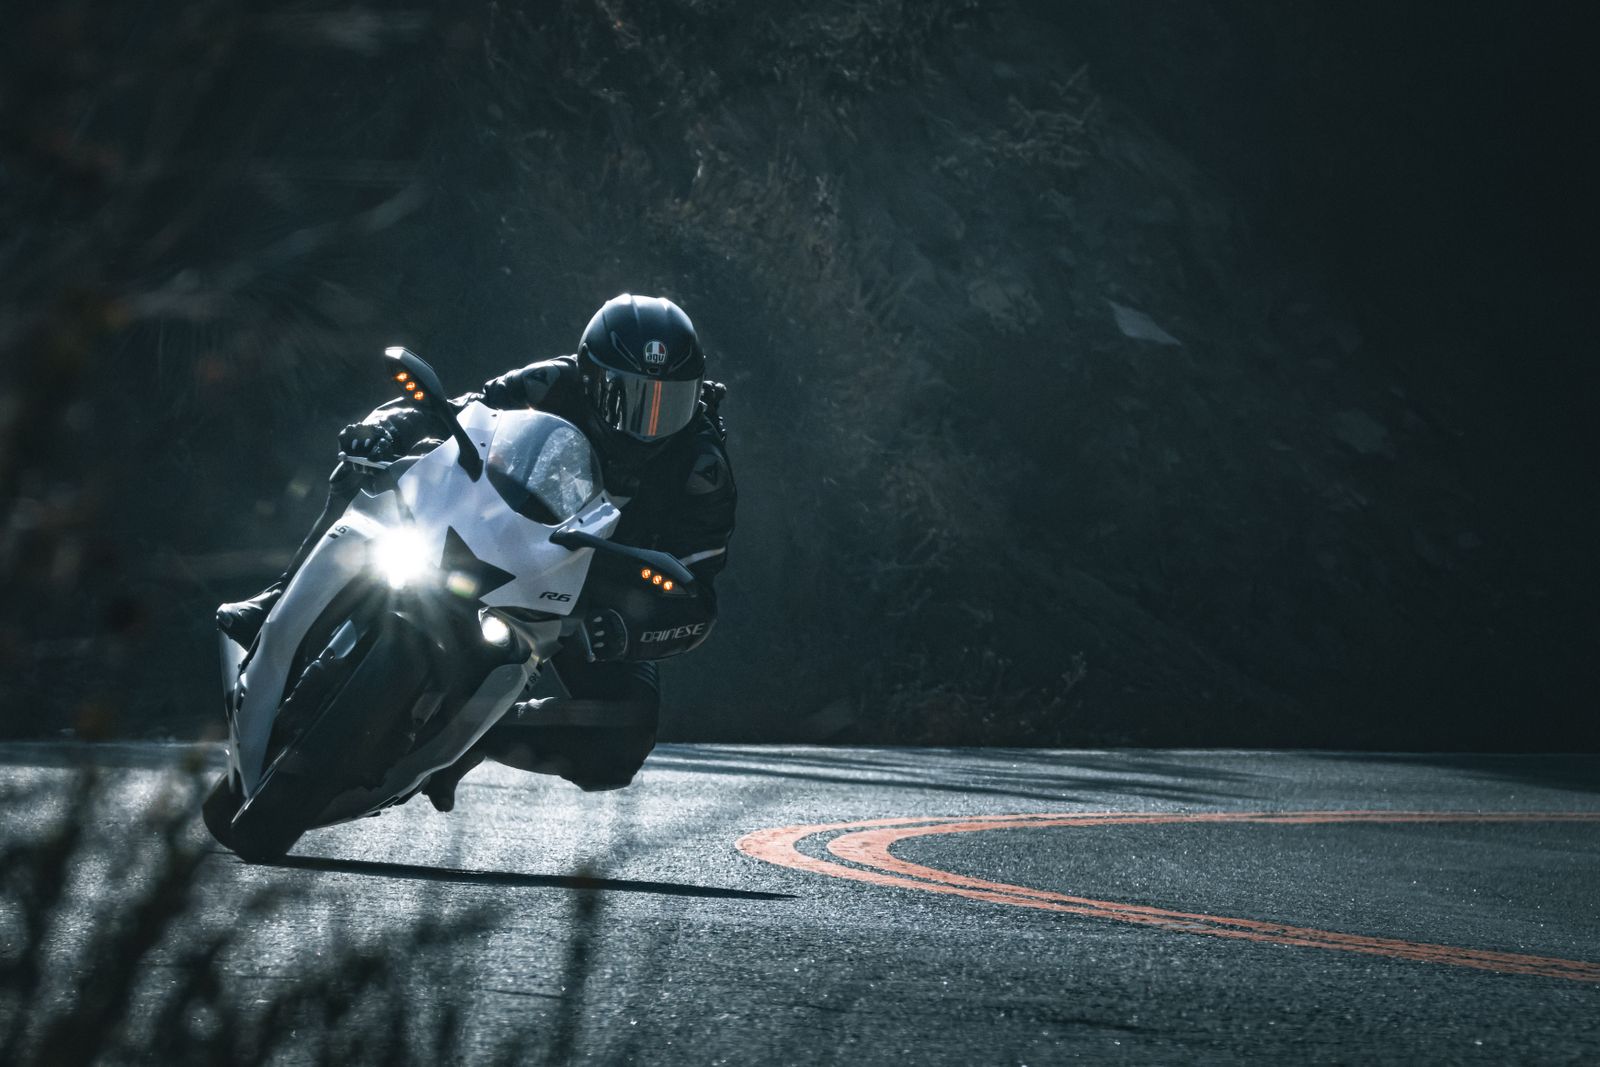
Pour une Yamaha YZF-R1 de 998 cm³ et environ 200 ch, la loi réclame la même garantie que pour un scooter de 50 cm³ : la responsabilité civile. Tout le reste relève de vos choix. Je vous explique ici comment bâtir une assurance pour moto sportive qui couvre ce que votre machine risque réellement, sans payer des garanties que vous n’utiliserez jamais. Mon arbitrage de départ est simple : j’examine d’abord le vol et la casse, puis seulement les options de confort.
Que dit la loi sur l’assurance d’une moto sportive ?
Le texte tient en une obligation. L’article L211-1 du Code des assurances impose à tout propriétaire d’un véhicule terrestre à moteur de garantir sa responsabilité civile pour les dommages causés aux autres. Vous devez présenter une attestation d’assurance avant de rouler, que votre moto affiche 125 cm³ ou 1 000 cm³. Rouler sans contrat relève de l’article L324-2 du Code de la route : l’amende atteint 3 750 €, avec des peines complémentaires possibles comme la suspension du permis ou la confiscation de la moto. Ces montants sont ceux en vigueur en octobre 2026, vérifiez-les sur Légifrance avant toute démarche.
Un point mérite votre attention : la responsabilité civile paie les dégâts que vous infligez aux tiers. Elle ne répare ni votre moto, ni vos propres blessures si vous êtes responsable. C’est le piège classique des contrats d’appel. Si un conducteur non assuré vous renverse, le Fonds de garantie des assurances obligatoires (FGAO) indemnise la victime, puis se retourne contre le fautif.
La loi ne crée aucune catégorie « moto sportive ». Chaque assureur fixe lui-même ses règles d’acceptation, selon la puissance, le poids et la valeur du modèle. Une Kawasaki Ninja ZX-10R et une Suzuki GSX-R1000 peuvent recevoir deux tarifs très éloignés chez le même assureur, et un refus pur et simple chez un autre.
Pourquoi une sportive coûte-t-elle plus cher à assurer ?
Trois mesures comptent plus que la marque. La première, c’est le rapport puissance/poids. Une Ducati Panigale V4 de 1 103 cm³ développe environ 215 ch pour un poids à sec proche de 175 kg. L’assureur y lit un risque de sinistre corporel plus élevé et des réparations plus chères.
La deuxième mesure, c’est la valeur à remplacer. Un carénage, un bras oscillant ou un tableau de bord TFT se facturent des milliers d’euros, et le prix d’une moto neuve pèse directement sur la prime. J’ai détaillé ce mécanisme dans mon article sur le coût d’une assurance pour une moto Kawasaki, avec les facteurs qui bougent le tarif d’un modèle à l’autre.
La troisième, c’est le vol. Les assureurs appliquent souvent une franchise vol plus lourde aux modèles de forte valeur. La franchise vol et l’exigence d’antivol modifient alors le coût réel du contrat.
Hypersportive, sportive routière, roadster : comment l’assureur classe votre moto
Les grilles d’acceptation distinguent plusieurs familles. L’hypersportive, comme une Yamaha YZF-R1 ou une Suzuki GSX-R1000, subit les majorations les plus fortes. La sportive routière, plus tolérante avec ses 100 à 130 ch, coûte moins cher à garantir. La roadster dérivée d’une sportive, comme une Kawasaki Z900, reçoit souvent un tarif intermédiaire. Demandez toujours à l’assureur dans quelle catégorie il range votre modèle, car deux courtiers peuvent classer la même moto différemment.
Cette classification explique pourquoi une assurance pour moto sportive se négocie modèle par modèle. Une moto vendue en version A2 bridée relève d’un autre barème que sa sœur débridée, même si la carrosserie est identique. Pour un acheteur, c’est une raison supplémentaire de demander plusieurs devis avant de choisir la moto, et pas après.
Votre profil joue ensuite le rôle d’un multiplicateur. Votre âge, votre ancienneté de permis, votre coefficient bonus-malus, votre lieu de stationnement et votre kilométrage annuel entrent tous dans le calcul. Deux pilotes sur la même BMW S 1000 RR peuvent payer des primes du simple au triple. Je ne publie pas de fourchette de prix : les montants dépendent trop de ces variables, et un chiffre moyen vous induirait en erreur plus qu’il ne vous guiderait.
Quelle formule choisir : tiers, vol-incendie ou tous risques ?
Quatre niveaux existent chez la plupart des assureurs. Leur nom varie, leur contenu aussi. Comparez toujours les garanties ligne par ligne et pas seulement l’étiquette de la formule. Le tableau ci-dessous reprend la structure la plus courante.
| Formule | Ce qui est couvert | Pour quelle sportive |
|---|---|---|
| Tiers (responsabilité civile) | Dommages causés aux autres, défense pénale et recours | Machine ancienne de faible valeur, utilisée peu souvent |
| Tiers + vol et incendie | Responsabilité civile, plus vol, tentative de vol et incendie | Sportive de valeur moyenne, garée dans un lieu exposé |
| Tiers + dommages collision | Les mêmes garanties, plus la casse quand un tiers identifié est en cause | Moto de ville utilisée au quotidien dans la circulation dense |
| Tous risques | Tout ce qui précède, plus la casse même quand vous êtes seul en cause | Hypersportive récente, financée ou de forte valeur |
Pour une assurance pour moto sportive, mon conseil est le suivant : si votre moto vaut plus que quelques années d’économie sur la prime, prenez le tous risques. Un simple glissement sur gravillons suffit à rendre un carénage, un levier et un cadre irréparables. À l’inverse, je déconseille le tous risques sur une sportive ancienne dont la valeur de remplacement est inférieure à trois ou quatre fois la prime annuelle : vous paieriez cher pour récupérer peu.
Regardez ensuite deux paramètres que beaucoup de comparateurs masquent. Le premier est la franchise, qui s’applique souvent plus fortement au vol qu’à la casse. Le second est le mode d’indemnisation : valeur de remplacement à dire d’expert, ou valeur d’achat pendant une durée limitée après l’achat. Cette différence peut changer le chèque final de plusieurs milliers d’euros.
Un détail qui coûte cher quand on l’ignore : la vétusté. Beaucoup de contrats indemnisent une moto de plus de deux ou trois ans selon une valeur de remplacement qui baisse chaque année. Lisez la clause d’indemnisation avant de signer, et demandez si une garantie valeur à neuf existe pendant les premières années. Sur une machine de la valeur d’une BMW R1200R, dont j’ai chiffré l’assurance, cette clause pèse plus lourd que la différence de prime entre deux assureurs.
Les options qui comptent vraiment sur une sportive
Sur une sportive, certaines options pèsent plus que d’autres. Vous gagnez à les évaluer une par une avant de signer :
- Garantie du conducteur : sans elle, vos propres blessures ne sont pas indemnisées si vous êtes responsable de l’accident. C’est l’option que j’ajoute en premier, avant même l’équipement.
- Équipement du motard : casque, gants, blouson et airbag, remboursés dans la limite d’un plafond fixé au contrat. Vérifiez ce plafond, car un ensemble complet peut dépasser 1 000 €.
- Assistance 0 km : le dépannage démarre dès le domicile, au lieu d’une franchise kilométrique de 30 km sur beaucoup de contrats de base.
- Protection juridique : utile après un accident contesté, quand la responsabilité se discute.
L’équipement mérite un regard précis. Un casque homologué ECE 22.06 qui a subi un choc perd ses qualités de protection, même sans trace visible, et la garantie équipement ne le remplace que si le contrat le prévoit après un accident. Je privilégie un plafond d’équipement réaliste plutôt qu’une option au rabais, puisque c’est la seule garantie qui protège votre propre corps, au-delà de la machine.
Les accessoires demandent un réflexe à part. Un pot Akrapovič, des commandes reculées ou une bulle de compétition ne sont couverts que si vous les déclarez avec leur valeur. Sinon, l’assureur n’indemnise que la moto d’origine après un vol ou un incendie.
⚠️ Un échappement ou un débridage non déclaré se paie cher : l’article L113-9 du Code des assurances autorise l’assureur à réduire l’indemnité, et l’article L113-8 permet l’annulation du contrat en cas de fausse déclaration intentionnelle.
Les assureurs voient aussi d’un mauvais œil l’usage sur circuit. La plupart des contrats excluent les journées de roulage et les compétitions. Si vous roulez en piste, demandez une assurance dédiée à la journée ou une extension, car votre sinistre au circuit restera à votre charge dans le cas contraire.
Jeune conducteur et permis A2 : ce qui change
Vous avez moins de trois ans de permis, ou vous ne pouvez pas justifier de trois ans d’assurance continue ? Alors la surprime jeune conducteur s’applique. Selon l’article A335-9-1 du Code des assurances, elle ne dépasse pas 100 % de la prime de référence, et elle est divisée par deux après chaque année sans sinistre responsable. Autrement dit, la prime redescend vers la normale en trois ans environ si vous roulez proprement. Vérifiez la version en vigueur de l’article sur Légifrance, car les textes réglementaires évoluent.
Avec un permis A2, votre moto est limitée à 35 kW (47,6 ch) et à un rapport de 0,2 kW/kg. Le choix d’une sportive A2 se joue donc entre les versions bridées d’origine. Pour comparer quelques modèles accessibles, regardez ma sélection de motos A2 pour débuter, qui fournit les puissances réelles et les points d’attention. Une Yamaha YZF-R7 existe en version A2 et offre, à mes yeux, un meilleur choix pour une première sportive qu’une 1 000 cm³ achetée d’occasion.
Le passage au permis A, après deux ans de A2 et une formation de 7 heures, change votre contrat. Prévenez votre assureur avant d’acheter une machine plus puissante : une modification de moto ou de pilote entraîne un nouveau calcul de la cotisation, et mieux vaut le savoir avant la livraison.
Comment faire baisser la cotisation sans rogner la couverture
Réduire le prix d’une assurance pour moto sportive demande trois leviers, classés ici du plus rentable au plus discret. Votre premier levier, c’est le coefficient de réduction-majoration défini par l’annexe de l’article A121-1. Chaque année sans sinistre responsable réduit le coefficient de 5 %, jusqu’au plancher de 0,50, atteint au bout de 13 ans. À l’inverse, un sinistre responsable majore le coefficient de 25 %, avec un plafond de 3,50. Un accident à responsabilité partagée coûte moitié moins. Gardez donc votre relevé d’information : c’est la preuve qui vous suit d’un assureur à l’autre.
Le deuxième levier, c’est le stationnement. Un garage fermé divise le risque de vol, et beaucoup d’assureurs le récompensent. Pour la garantie vol, la plupart des contrats imposent un antivol homologué, dont le modèle et la fixation sont précisés dans les conditions particulières. Je vous conseille d’acheter un antivol portant le marquage SRA ou NF, puis de garder la facture : en cas de vol, l’assureur la demandera avant de payer.
Le troisième levier, c’est la mise en concurrence. Passé un an de contrat, l’article L113-15-2 vous permet de résilier à tout moment, sans frais, avec un effet un mois après la demande. Vous changez de contrat à garanties égales, jamais à garanties réduites. Préparez le dossier : permis, documents de la carte grise, relevé d’information et justificatif d’antécédents.
Enfin, règlement de compte avec un mythe : choisir une franchise très élevée n’est pas toujours rentable. Elle fait baisser la prime de quelques dizaines d’euros, mais elle peut vous coûter plus de 1 000 € après un vol. Je ne retiens ce levier que si vous avez la trésorerie pour absorber cette somme.
Un dernier point concerne la prévention, et il ne coûte rien. Des pneus à bonne température, une position de conduite adaptée et une vitesse de croisière mesurée réduisent votre risque plus sûrement qu’une option de plus. Un sinistre évité vaut mieux qu’un sinistre remboursé, car il épargne le malus de 25 % et la hausse qui suit.
FAQ sur l’assurance pour moto sportive
Peut-on assurer une sportive au tiers seulement ?
Oui. L’article L211-1 du Code des assurances n’impose que la responsabilité civile, et c’est la formule la moins chère. Vous renoncez alors à toute indemnisation pour votre moto, en cas de casse comme de vol. Sur une machine récente, j’écarte cette option.
Faut-il déclarer un échappement ou un débridage ?
Oui. L’article L113-2 impose de déclarer, sous quinze jours, toute circonstance qui aggrave le risque en cours de contrat. Sans déclaration, l’assureur peut réduire l’indemnité (article L113-9), ou annuler le contrat si la fausse déclaration est intentionnelle (article L113-8).
La surprime jeune conducteur dure-t-elle longtemps ?
Elle s’applique pendant trois ans de permis et se réduit de moitié après chaque année sans sinistre responsable, d’après l’article A335-9-1. Son plafond est fixé à 100 % de la prime de référence.
Quels documents réunir pour assurer une moto sportive ?
Il vous faut votre permis, la carte grise de la moto, un relevé d’information récent si vous changez d’assureur, et une pièce d’identité. Pour la garantie vol, conservez aussi la facture de votre antivol homologué.
Sources
- LégifranceCode des assurances, chapitre Ier : l’obligation de s’assurer (L211-1 à L211-28)
- LégifranceCode de la route, chapitre 4 : assurance (L324-1 à L324-2)
- LégifranceAnnexe à l’article A121-1 du Code des assurances : clause de réduction-majoration
- LégifranceArticle A335-9-1 du Code des assurances : surprime jeune conducteur
- Sécurité routièreAssurance et conduite : la réglementation